简体中文
 English

微软(MSFT)股票怎么买?云与 AI 业务、财报与交易流程
微软(NASDAQ: MSFT)是美股里市值最大的公司之一,也是很多中国投资者开好户之后第一批会看的标的。但「怎么买」不只是点一下下单键——先要知道自己买的是什么生意。
这家公司现在有三块收入:面向企业的生产力软件、以 Azure 为核心的智能云、以及 Windows 与游戏所在的个人计算。三块的增速差得很远,最近一个财季分别是 14%、32% 和 -4%。
这篇按四步走:业务怎么分工、财报看哪几行、AI 投入的两面、以及一个美股账户从开户到下单的完整流程。文中不做买卖判断。
三块业务:钱从哪里来
微软的财报把收入拆成三个部门。生产力与业务流程(Productivity and Business Processes)包含 Microsoft 365、LinkedIn、Dynamics 365,是订阅制现金流的底盘;智能云(Intelligent Cloud)包含 Azure、服务器产品与企业服务,是增长引擎;更多个人计算(More Personal Computing)包含 Windows、Xbox、搜索广告与设备,是存量业务。
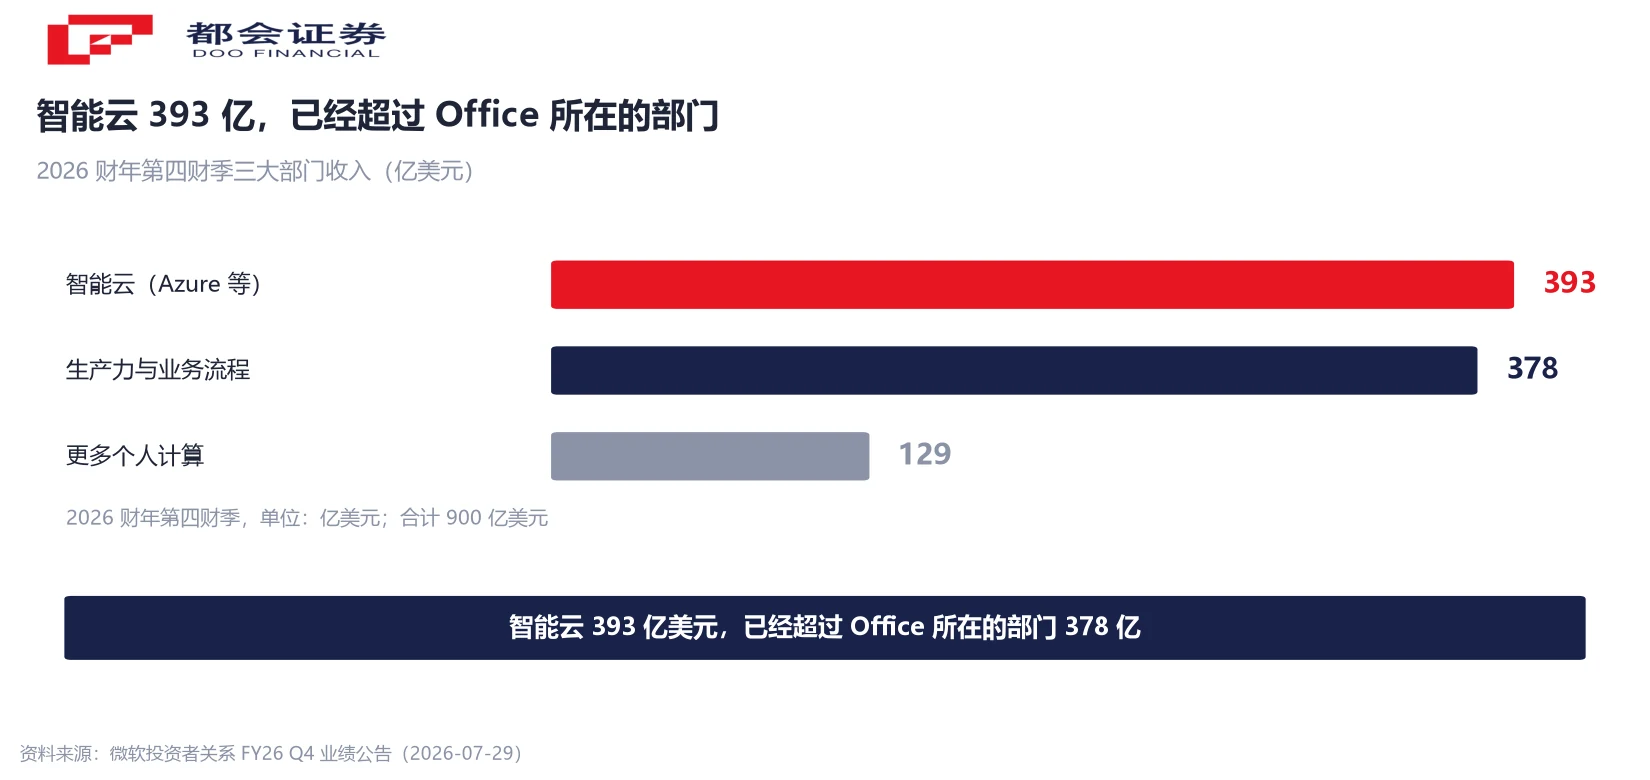
最近一个财季,三块分别是 378 亿、393 亿和 129 亿美元,合计 900 亿美元。智能云的季度收入已经超过 Office 所在的部门,这个座次变化本身说明了增长在哪里。
对投资者来说,三块业务的估值逻辑不一样。订阅制软件看续费率与每席位收入,云看算力利用率与订单能见度,个人计算看 PC 换机周期与游戏内容。把三者混成一个「科技巨头」的概念,容易看不清驱动因素。
FY2026 财报:Azure 年收入首破千亿
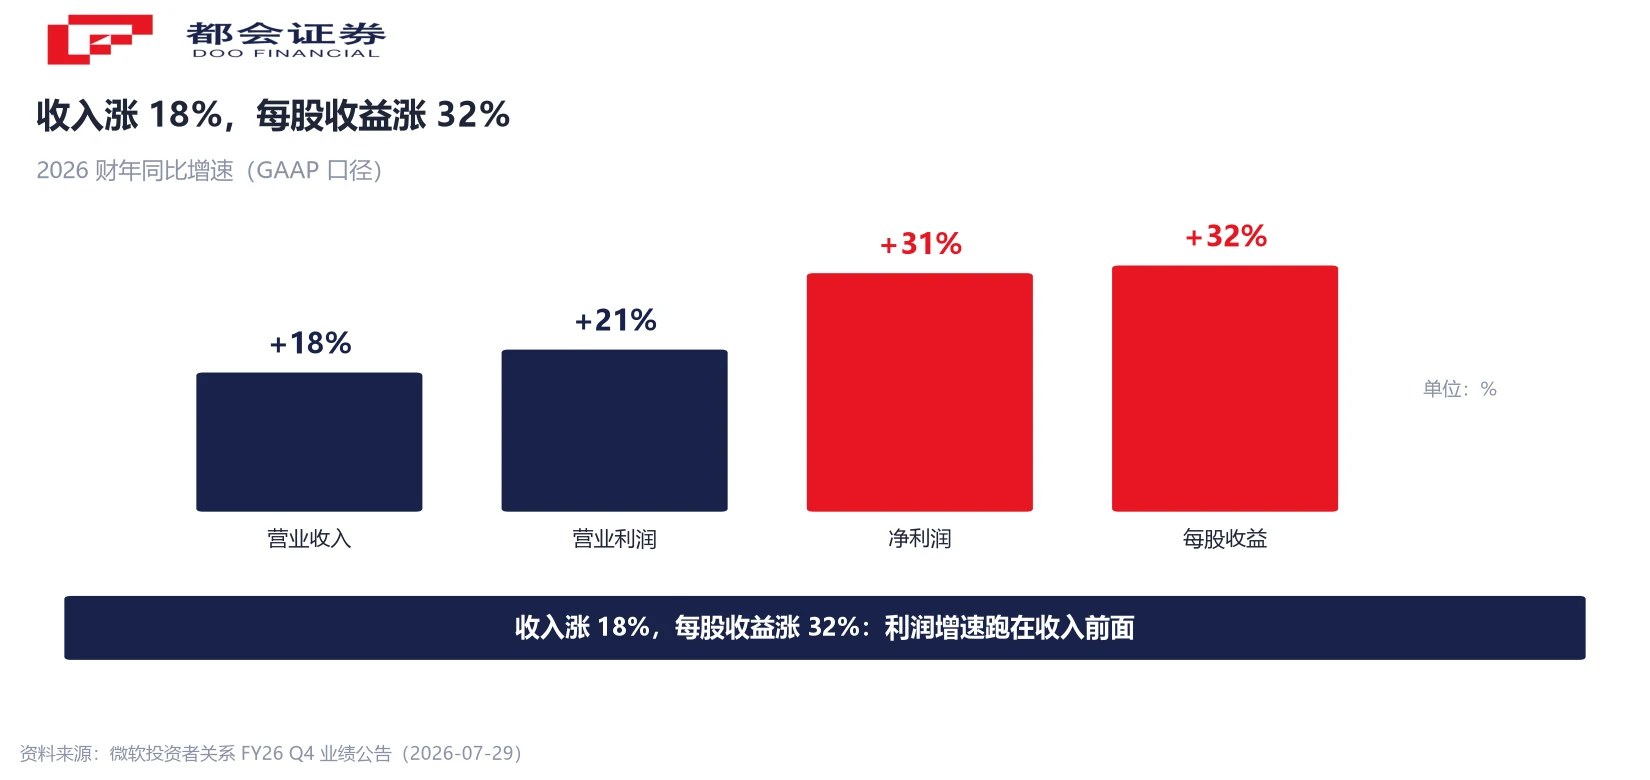
微软的财年截至每年 6 月 30 日。FY2026 全年营收 3318 亿美元,同比增长 18%;营业利润 1552 亿美元,增长 21%;净利润 1337 亿美元,GAAP 口径增长 31%;摊薄每股收益 17.95 美元,增长 32%。
剔除对 OpenAI 投资的会计影响后,非 GAAP 口径的每股收益是 17.28 美元,增长 22%。两个口径的差额,来自投资损益的波动——这部分不影响经营,但会放大或缩小报表利润。
结构性亮点有两个。Azure 年收入在 FY2026 首次突破 1000 亿美元,第四财季 Azure 及其他云服务收入增长 43%,比第三财季的 40% 还在加速;Microsoft 365 Copilot 的付费席位超过 3000 万。
拖后腿的也明确:更多个人计算部门收入同比下降 4%,其中 Windows OEM 与设备下降 7%、Xbox 内容与服务下降 10%。公司表示 Xbox 正在重塑业务,预计 FY2027 恢复增长。
AI 投入的两面:订单 6780 亿与资本开支 1160 亿
看微软绕不开一个问题:AI 投入什么时候能变成利润。财报给了一正一反两组数字。
正面是订单。商业剩余履约义务达到 6780 亿美元,同比增长 84%;剔除 OpenAI 相关部分后仍增长 25%。管理层披露,本季度履约义务的环比增量全部来自前沿模型公司以外的客户,FY2026 云收入中近九成也来自这类客户——需求不再只依赖少数大模型公司。
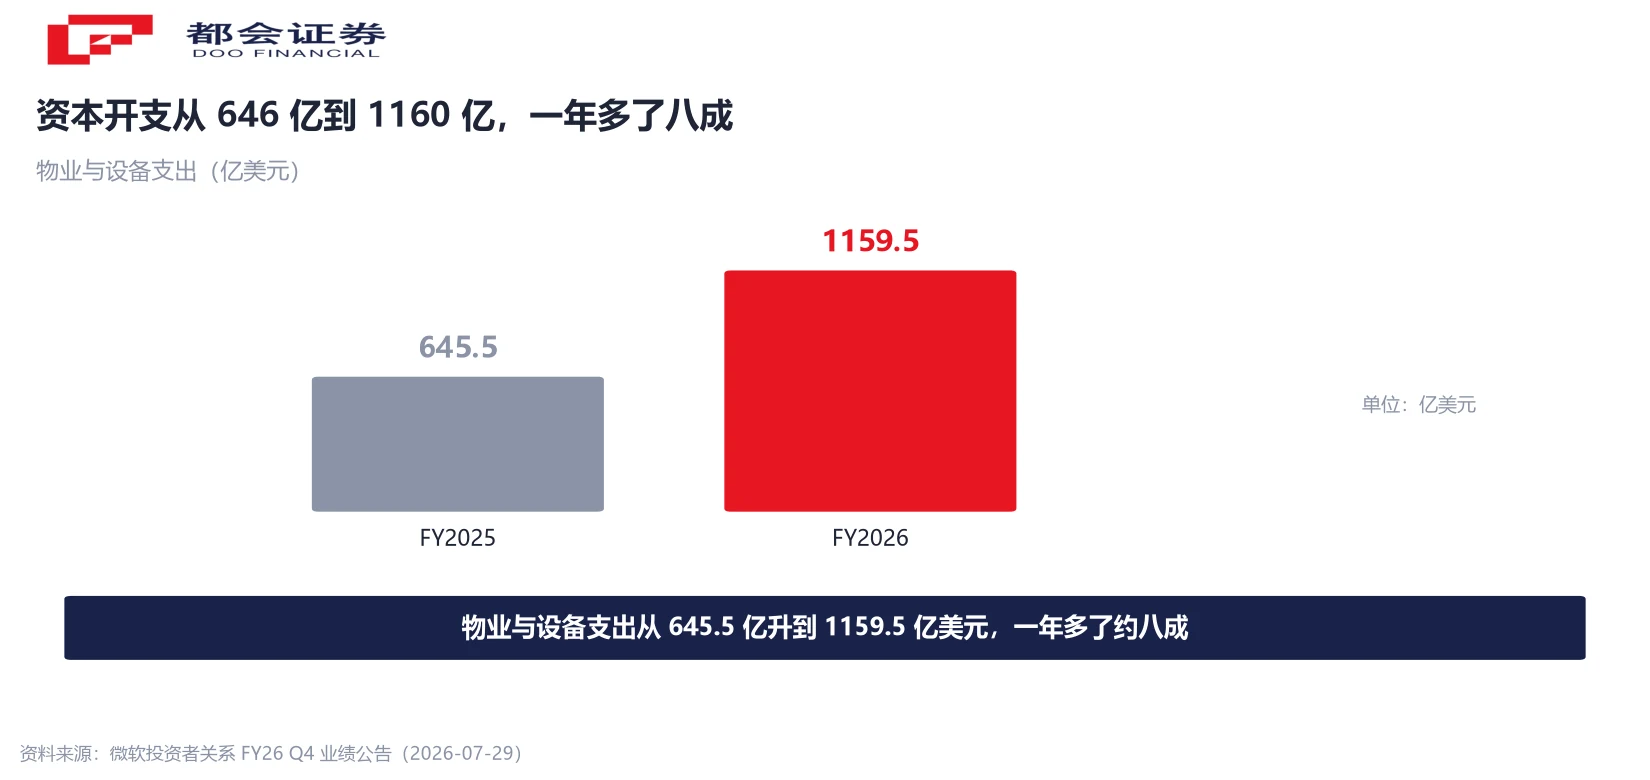
反面是开支。第四财季物业与设备支出 358 亿美元,同比增长约 110%;全年该项支出 1159.5 亿美元,上一财年是 645.5 亿美元。计入融资租赁后,单季资本开支约 410 亿美元。公司把自然年资本开支预期从 1900 亿美元下调至 1750 亿美元,成为这一轮里少数没有上调指引的巨头。
还有两个细节需要留意。6780 亿美元订单的加权平均期限是 2.3 年,只有约三成会在未来 12 个月内确认收入,订单规模不等于短期业绩;同期新增尚未开始执行的数据中心租约承诺超过 1300 亿美元,租赁总额环比增至 3291 亿美元,这部分是未来的固定支出。
下单之前要想清楚的三件事
第一件是估值锚。微软的利润里包含投资损益,GAAP 与 non-GAAP 两个口径差异不小。看估值时用哪个口径,会直接影响结论;同时 Azure 的增速指引(下一财季约 45%)是市场最敏感的单一变量,它一变,估值就重估。
第二件是资本开支的回收周期。数据中心建起来就开始计提折旧,收入要等客户上量才确认。自由现金流在资本开支高企的阶段会承压——第四财季经营现金流 554.4 亿美元,扣除物业与设备支出后剩余约 196.4 亿美元,低于上年同期的 255.7 亿美元。
第三件是业务结构的分化。智能云在加速,个人计算在收缩,两者对冲之后的整体增速是 18%。只看总营收,会错过这种内部换挡。
这三件事不构成任何买卖建议,只是把「买的是什么」讲清楚。下面进入流程部分。
交易流程:从开户到成交要走的五步
第一步,选券商并完成开户。中国投资者参与美股,通常通过持牌海外券商开立账户。开户前应确认三件事:牌照与监管辖区、客户资金是否隔离存管、以及是否支持你所在地区的身份验证。这三项都能在券商官网的监管信息页查到。
第二步,准备资料并完成身份验证。一般需要身份证件、地址证明与税务信息表(W-8BEN)。W-8BEN 用于申报非美国税务居民身份,关系到股息预扣税率,填错会影响后续分红到账。
第三步,入金。常见路径是跨境汇款或境外银行账户转账。需要注意汇款附言、收款账户名与券商登记姓名必须一致,否则可能被退回;到账时间取决于中间行,通常需要一到三个工作日。
第四步,下单。美股支持市价单、限价单、止损单等类型。限价单能锁定成交价格区间,代价是可能不成交;市价单成交快,但在流动性差的时段滑点更大。美股交易时段分为盘前、盘中、盘后,盘前盘后流动性显著低于盘中,价差更宽。
第五步,成交后核对。确认成交价、数量、手续费与税费明细。具体费率与最低收费以各家券商官网披露为准,不同券商差异较大,本文不列具体数字。股息方面,非美国税务居民的现金分红通常按协定税率预扣,具体比例以填写的税务表格与所在地区适用的税收安排为准。
下面三步可以先做,做完再决定开不开、在哪开。不用急着入金。
- 先定市场。只做港股,港股通和香港券商账户都能走;要做美股,就需要一个能直接下美股订单的账户。两条路径要准备的材料不一样。
- 再备材料。身份证明、地址证明、W-8BEN 税务表格。汇款时的收款账户名必须和开户姓名一致,这是最容易卡住的一步。
- 最后核对三件事。账户类型是现金还是保证金、能交易哪些市场、出入金走哪条路径。三项都对上,再考虑入金。
如果你希望用同一个账户同时覆盖美股和港股,可以先了解都会证券的股票交易服务;拿不准该开哪种账户,先看开户前自检清单,或者直接问客服。
开户条件、所需材料与费用以都会证券官方页面披露为准;本文不对开户结果或投资收益作任何承诺。
常见问题
代码 MSFT,在纳斯达克(NASDAQ)上市,是美股大盘蓝筹的代表性标的之一。
FY2026(截至 2026 年 6 月 30 日)营收 3318 亿美元、同比增长 18%;营业利润 1552 亿美元、增长 21%;净利润 1337 亿美元、GAAP 口径增长 31%;摊薄每股收益 17.95 美元、增长 32%。剔除 OpenAI 投资影响后的 non-GAAP 每股收益为 17.28 美元。
三个部门:生产力与业务流程(Microsoft 365、LinkedIn、Dynamics 365)、智能云(Azure、服务器产品与企业服务)、更多个人计算(Windows、Xbox、搜索广告与设备)。最近一个财季三者收入分别为 378 亿、393 亿、129 亿美元。
FY2026 年收入首次突破 1000 亿美元。第四财季 Azure 及其他云服务收入同比增长 43%,高于第三财季的 40%;公司对下一财季给出的按固定汇率增速指引约为 45%。
FY2026 全年物业与设备支出 1159.5 亿美元,上一财年为 645.5 亿美元;第四财季该项支出 358 亿美元、同比增长约 110%,计入融资租赁后的单季资本开支约 410 亿美元。公司把自然年资本开支预期从 1900 亿美元下调至 1750 亿美元。
一般需要选择一个持牌海外券商,准备身份证件、地址证明与 W-8BEN 税务表格,完成身份验证后入金。汇款时收款账户名须与开户姓名一致。具体费率、支持的入金方式与到账时间以各券商官网披露为准。
不能。本文是对公开财报与交易流程的梳理,不构成投资建议,也不构成对任何具体标的的推荐。财报数据以公司披露为准,投资决策请自行判断并承担相应风险。
口径说明:① 财年截至每年 6 月 30 日,FY2026 指 2025 年 7 月至 2026 年 6 月;② GAAP 与 non-GAAP 的差异来自 OpenAI 投资的会计影响;③ 资本开支分「物业与设备支出」与「含融资租赁」两个口径,不可混用;④ 费率与税务处理以券商官网及各地区税收安排为准。