简体中文
 English

Meta(META)股票怎么买?广告机器、AI 账单与交易流程
Meta(NASDAQ: META)的收入结构极简:几乎全部来自 Facebook、Instagram、WhatsApp 和 Messenger 上的广告。最近一个季度,广告收入 593.63 亿美元,占总营收 608.01 亿美元的 97.6%。
但这家公司的利润表正在被两件事同时拉扯。一边是广告量价齐升,营收同比增长 28%;另一边是 AI 基础设施投入把总成本费用推高 55%,营业利润率从 43% 收窄到 31%。
这篇按四步走:业务怎么分工、最近一份财报该看哪几行、全年 1300 亿美元起的资本开支意味着什么、以及一个美股账户从开户到成交的完整流程。文中不做买卖判断,也不给估值结论。
业务结构:一台广告机器,加一个烧钱的实验室
Meta 的财报只分两个部门。应用家族(Family of Apps)装的是 Facebook、Instagram、WhatsApp、Messenger 和 Threads,收入几乎全部是广告;实境实验室(Reality Labs)装的是 Quest 头显与雷朋联名智能眼镜,是硬件生意。
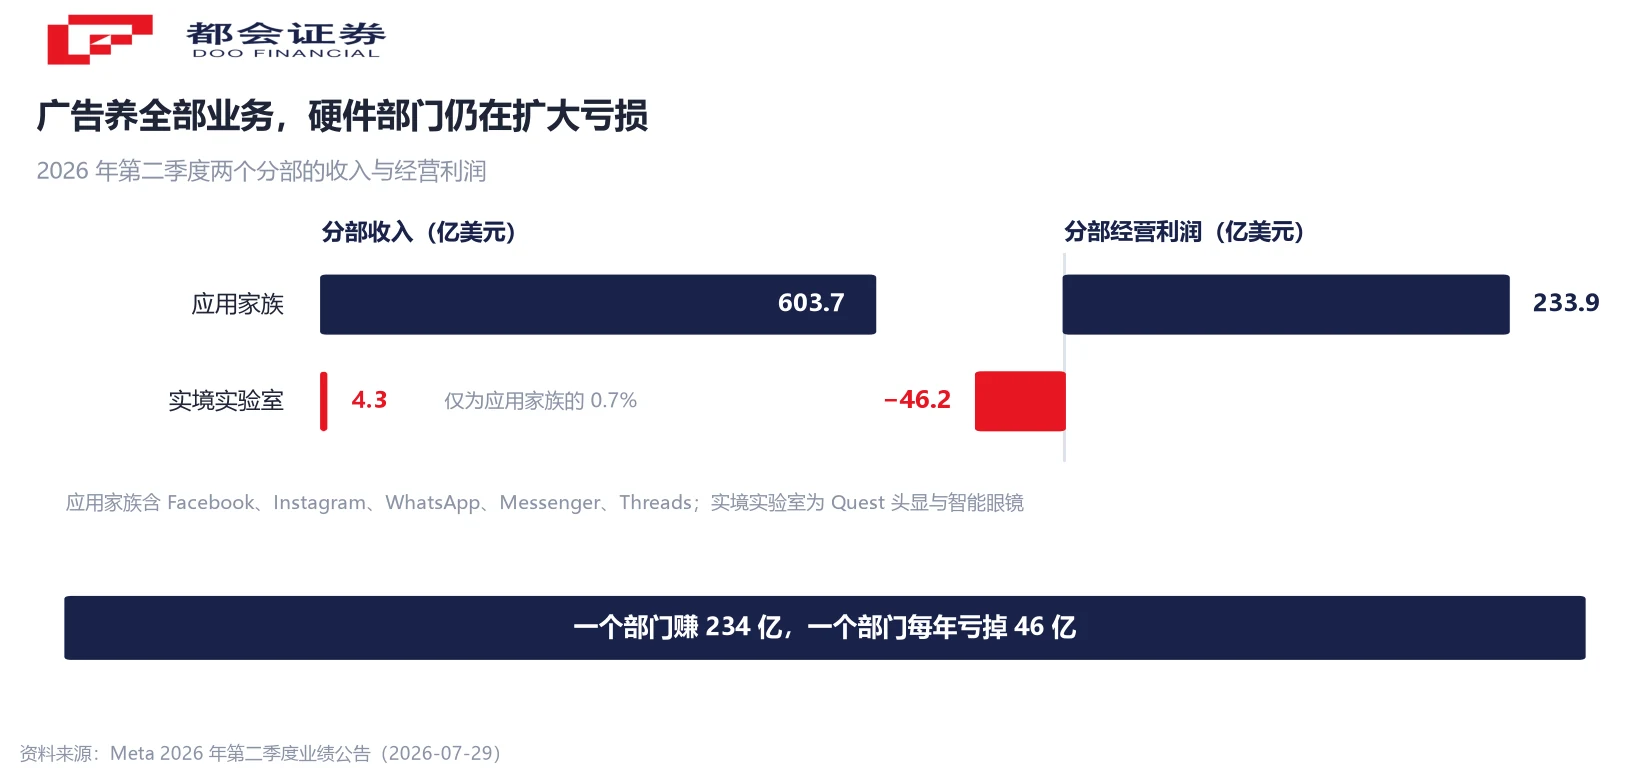
最近一个季度,应用家族收入 603.7 亿美元,其中广告 593.63 亿美元,部门经营利润 233.94 亿美元——上年同期是 249.71 亿美元,利润在这一季出现了下滑。实境实验室收入 4.31 亿美元,同比增长 16%,经营亏损 46.19 亿美元,比上年的 45.3 亿又扩大了一点。
两个部门的量级差得很远:一个贡献了几乎全部收入与利润,另一个每年消耗数十亿美元。所以看这家公司,决定报表观感的是广告那一条线,硬件部门的亏损更像一笔固定支出。
广告这条线的增长来自量价两条腿。第二季度广告展示量同比增长 14%,平均单价同比上涨 12%——量价同时上行,在广告行业里属于比较少见的状态。用户规模的增速则慢得多:6 月应用家族日活跃用户 36 亿,同比只增 3%,略低于市场预期的 36.1 亿。管理层另外披露,Instagram 日活已超过 20 亿,Threads 月活超过 5 亿。
这三组数字放在一起,可以看出增长的性质:用户数接近天花板之后,收入增长要靠同一个人在应用里待更久、看到的广告更值钱。AI 推荐系统在这件事上承担了主要角色,公司称 Instagram 整体使用时长实现双位数同比增长,Facebook 视频时长同比增长 9%。
最近一份财报:收入增 28%,营业利润降 8%
截至 2026 年 6 月 30 日的第二财季,Meta 营收 608.01 亿美元,同比增长 28%,略高于市场预期的 601.7 亿美元。这是收入端维持二十几个百分点增长之后的又一次加速。
成本端走得更快。当季总成本和费用 420.26 亿美元,同比增长 55%,增速是营收的两倍。结果是营业利润 187.75 亿美元,同比下降 8%;营业利润率 31%,上年同期是 43%,一年之内掉了 12 个百分点。
净利润 158.48 亿美元,同比下降 14%;摊薄每股收益 6.18 美元,上年同期 7.14 美元,市场预期是 7.22 美元。财报在 7 月 29 日盘后发布,股价当日盘后跌超 7%。
净利跌幅大于营业利润跌幅,还有一个税率因素:有效税率从上年同期的 11% 升到 16%,公司同时把全年剩余季度的税率预期从 13% 至 16% 上调到 15% 至 17%。税率每上一个百分点,落到每股收益上的数字就少一点。
把这一季拆开看,收入创新高、利润率缩水、每股收益不及预期,三件事同时成立。这也解释了财报当天市场为什么给的是负面反应——增长还在,但增长的代价第一次这么明确地写进了利润表。
158 亿净利里,35.8 亿是一次性的
净利同比下滑 14%,其中相当一部分与经营无关。当季计入两笔一次性支出:与法律诉讼相关的 24 亿美元,以及 5 月裁员产生的 11.8 亿美元遣散费,合计约 35.8 亿美元。
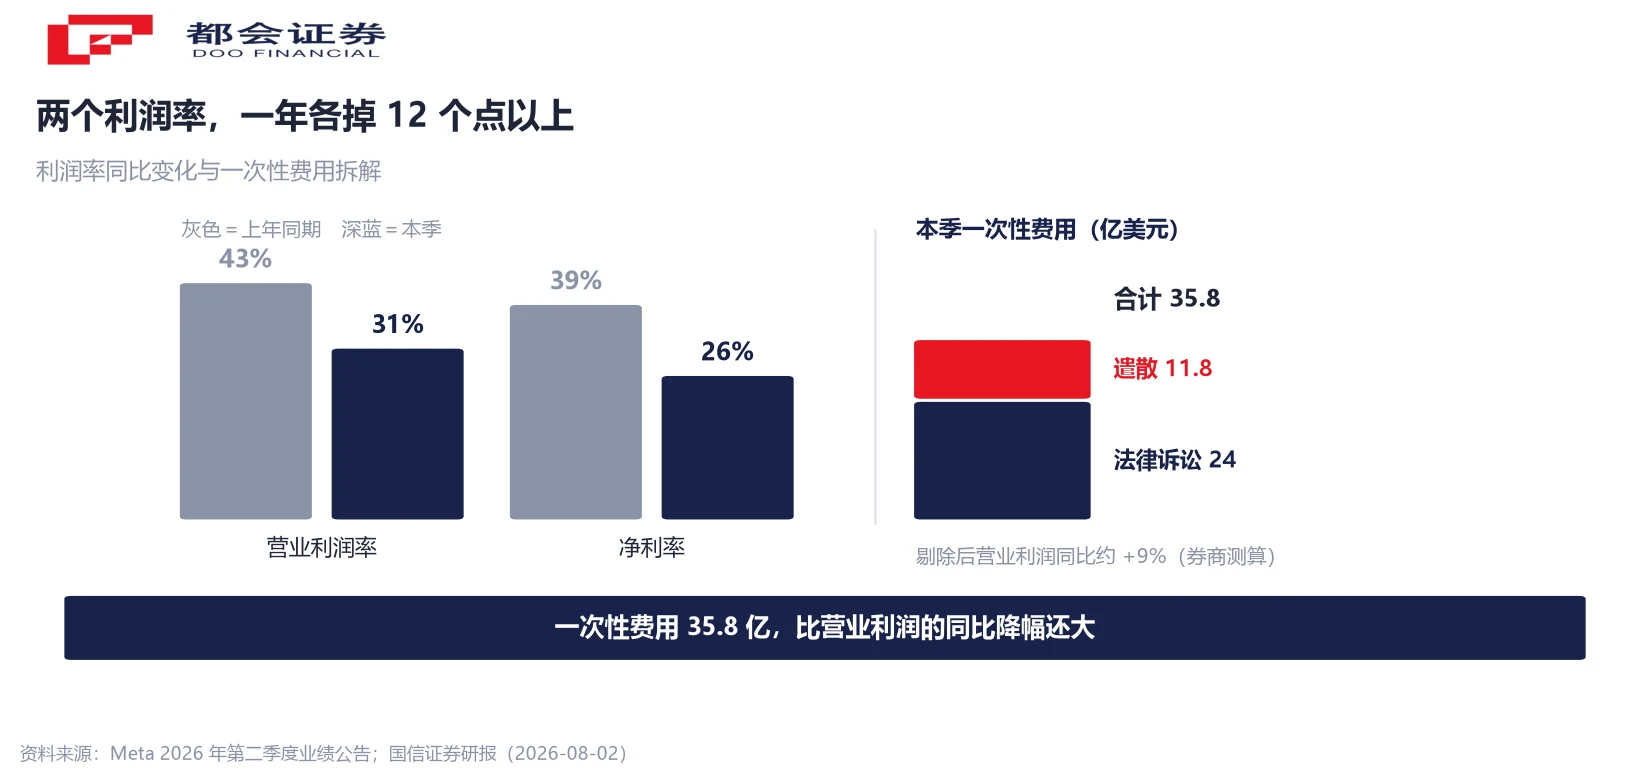
把这两笔剔掉,营业利润同比是正增长,券商测算的幅度约 9%。换句话说,主业并没有萎缩,是账面上的一次性项目把增速吃掉了。这也是读这份财报最容易出错的地方——只看净利润同比,会得出「生意在变差」的结论;只看剔除后的数字,又会忽略成本结构确实在恶化。
更值得留意的是折旧还没有完整上来。当季折旧与摊销 63.6 亿美元,而资本开支是 310.8 亿美元,两者差了近五倍。AI 数据中心建成之后,会按若干年折旧摊进未来每个季度的成本里,这部分压力现在还没有充分体现。
法律风险也不止于已经计提的这 24 亿。公司在财报中提示,年内在美国面临多起与青少年保护相关的诉讼,潜在不利结果可能对业务和财务状况造成重大影响。这类诉讼的特点是金额难估、时间跨度长,通常无法用一次计提解决。
资本开支 1300 亿起:自由现金流只剩 7.84 亿
这一季最刺眼的一组数字在现金流量表上。第二季度资本开支 310.8 亿美元(含融资租赁),同比增长 83%;经营现金流 318.6 亿美元。两者相减,自由现金流只剩 7.84 亿美元,上年同期是 85.49 亿美元。
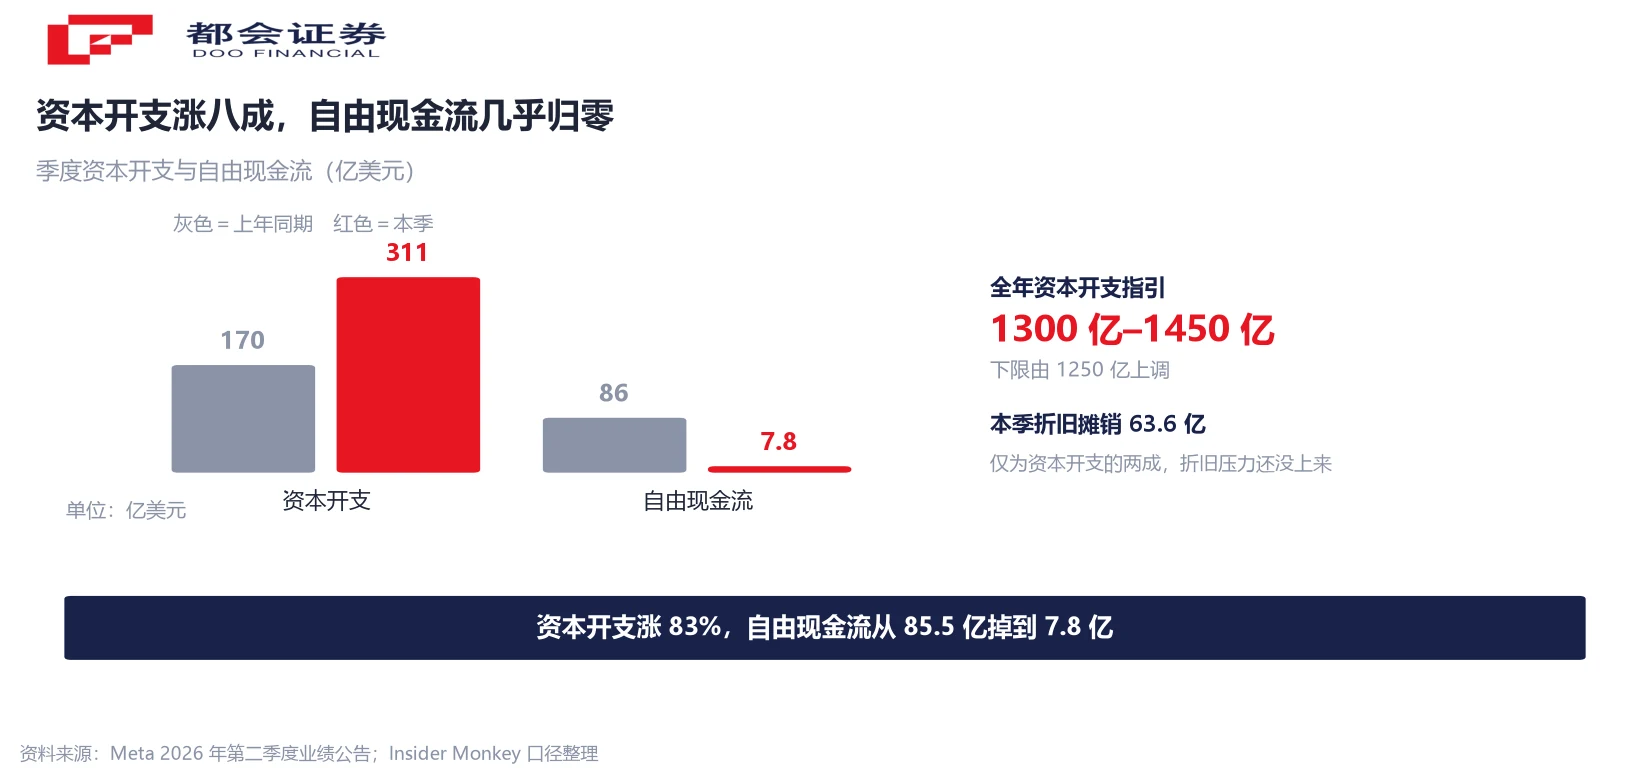
公司同时把全年资本开支指引的下限从 1250 亿美元上调到 1300 亿美元,区间收窄为 1300 亿至 1450 亿美元,投向是 AI 数据中心与算力。按券商的测算,这个区间对应同比增幅约七成至一倍。公司维持全年营业利润高于上年的预期。
资产负债表还有缓冲。长期债务 836.6 亿美元,现金及有价证券 902.6 亿美元,两者大致相当;本季没有回购 A 类股。这意味着短期内不存在偿付压力,但用来吸收波动的空间比过去几年薄了。
自由现金流被压缩,对估值的含义不只是钱变少了。市盈率的分母是利润,利润只扣折旧;而现金流要付全部的资本账单。在资本开支大幅超过折旧的阶段,市盈率会显得比现金流更宽容——这个差额,就是市场愿意给高估值的隐含前提:投入最终要变成收入。
估值:27 倍滚动、22 倍前瞻,贵在哪
按 10 月 16 日收盘价 709.33 美元计算,Meta 市值约 1.88 万亿美元。过去十二个月每股收益约 26.56 美元,对应滚动市盈率约 27 倍;按未来十二个月的机构预测盈利计算,前瞻市盈率约 22 倍。
这个倍数放在大型科技股里属于中等偏低的位置——同期的英伟达前瞻约 24 倍、苹果约 32 倍、微软约 24 倍。Meta 的折价有它的理由:收入几乎全部依赖广告这一条线,而广告支出与经济周期高度相关。
另一组数字可以对照着看。52 周股价区间是 520.26 至 779.82 美元,当前价距高点约一成、距低点约三成六;年初至今涨幅约 13.6%。市场对这家公司的分歧,主要集中在 AI 投入什么时候开始产生可辨认的收入,而不在广告业务本身。
公司已确认将在 10 月 28 日美股盘后发布第三季度业绩,营收指引为 610 亿至 640 亿美元。届时三个数字最值得盯:广告单价的同比变化、全年资本开支是否再次上调、以及自由现金流有没有回到正区间。这三项决定了这一轮投入周期的叙事会不会被改写。
交易流程:从开户到成交的五步
第一步,选券商并完成开户。中国投资者参与美股,通常通过持牌海外券商开立账户。开户前应确认三件事:牌照与监管辖区、客户资金是否隔离存管、是否支持你所在地区的身份验证。这三项都能在券商官网的监管信息页查到。
第二步,准备资料并完成身份验证。一般需要身份证件、地址证明与税务信息表(W-8BEN)。W-8BEN 用于申报非美国税务居民身份,也是股息预扣税的依据。Meta 目前按季派发小额股息,股息率约 0.29%,所以这张表的税率条款在这只标的上会产生实际影响,如实填写比事后补办省事。
第三步,入金。常见路径是跨境汇款或境外银行账户转账。汇款附言、收款账户名与券商登记姓名必须一致,否则可能被退回;到账时间取决于中间行,通常需要一到三个工作日。
第四步,下单。美股常规交易时段为美东时间 9:30 至 16:00,盘前盘后也能交易,但流动性更薄、买卖价差更宽。委托类型上,限价单能锁定价格区间,代价是可能不成交;市价单成交快,在流动性差的时段滑点更大。像财报发布这类时点,盘后价格波动往往剧烈,两种委托方式的差异会被放大。
第五步,成交后核对。确认成交价、数量、佣金与税费明细,并留意交割节奏——美股目前已实行 T+1 交收。具体费率与最低收费各家差异较大,以官网披露为准,本文不列具体数字。
下面三步可以先做,做完再决定开不开、在哪开。不用急着入金。
- 先定市场。只做港股,港股通和香港券商账户都能走;要做美股,就需要一个能直接下美股订单的账户。两条路径要准备的材料不一样。
- 再备材料。身份证明、地址证明、W-8BEN 税务表格。汇款时的收款账户名必须和开户姓名一致,这是最容易卡住的一步。
- 最后核对三件事。账户类型是现金还是保证金、能交易哪些市场、出入金走哪条路径。三项都对上,再考虑入金。
如果你希望用同一个账户同时覆盖美股和港股,可以先了解都会证券的股票交易服务;拿不准该开哪种账户,先看开户前自检清单,或者直接问客服。
开户条件、所需材料与费用以都会证券官方页面披露为准;本文不对开户结果或投资收益作任何承诺。
常见问题
代码 META,在纳斯达克(NASDAQ)上市。公司财报只分两个部门:应用家族(Facebook、Instagram、WhatsApp、Messenger、Threads)与实境实验室(Quest 头显、智能眼镜)。
截至 2026 年 6 月 30 日的第二财季,营收 608.01 亿美元、同比增长 28%;营业利润 187.75 亿美元、同比下降 8%,营业利润率 31%;净利润 158.48 亿美元、同比下降 14%,摊薄每股收益 6.18 美元。
当季总成本和费用 420.26 亿美元、同比增长 55%,增速是营收的两倍。费用里包含 24 亿美元法律诉讼相关支出与 11.8 亿美元遣散费,合计约 35.8 亿美元;剔除这两笔后,券商测算营业利润同比约增 9%。
量价同时上行。第二季度广告展示量同比增长 14%,平均单价同比上涨 12%,广告收入 593.63 亿美元。用户增速慢得多,应用家族日活跃用户 36 亿、同比增 3%,增长更多来自推荐系统提升使用时长与转化效率。
第二季度收入 4.31 亿美元、同比增长 16%,经营亏损 46.19 亿美元,上年同期亏损 45.3 亿美元。智能眼镜销量超预期抵消了 Quest 头显的下滑,但部门整体仍在扩大亏损。
第二季度资本开支 310.8 亿美元(含融资租赁)、同比增长 83%;经营现金流 318.6 亿美元,自由现金流仅 7.84 亿美元,上年同期为 85.49 亿美元。2026 年全年资本开支指引为 1300 亿至 1450 亿美元。
按 10 月 16 日收盘价 709.33 美元、市值约 1.88 万亿美元计算,滚动市盈率约 27 倍,按机构预测盈利计算的前瞻市盈率约 22 倍。52 周股价区间为 520.26 至 779.82 美元。
派息,按季发放,股息率约 0.29%。对非美国税务居民来说,股息通常按中美税收协定的 10% 税率预扣,需通过 W-8BEN 申报身份;资本利得税负按投资者所在地区规定处理。
公司已确认 10 月 28 日美股盘后发布第三季度业绩,营收指引为 610 亿至 640 亿美元。财报发布前后盘后波动通常较大,下单时需注意流动性。
一般需要选择一个持牌海外券商,准备身份证件、地址证明与 W-8BEN 税务表格,完成身份验证后入金。汇款时收款账户名须与开户姓名一致。具体费率、支持的入金方式与到账时间以各券商官网披露为准。
不能。本文是对公开财报与交易流程的梳理,不构成投资建议,也不构成对任何具体标的的推荐。财报数据以公司披露为准,投资决策请自行判断并承担相应风险。
口径说明:① 财季为自然季度;② 资本开支为含融资租赁口径;③ 自由现金流=经营现金流减资本开支;④ 1300 亿至 1450 亿美元为全年指引,指引不是既成事实;⑤ 前瞻市盈率取机构预测盈利,属预测值。